福利厚生賃貸の仕組み
福利厚生賃貸の仕組み概要
希望される方に限って、社員の皆様が住んでいる物件を会社名義にして借上社宅化し、家賃の70%分を社宅で支給しているという建付けで皆さんと合意し給与を減額することで社会保険料と税金が下がることで皆さんの手取りが年間14万〜60万円程度アップできる仕組みです。
残りの家賃30%分は給与控除(天引き)されるので、皆様の家賃の負担の増減はありません。
制度の説明を聞きたい
シャトクのシステム・アプリのホーム画面の「制度説明会に参加」をクリック頂き、定時説明会の予約をお願いします。
ZOOMが自動発行されますので登録した日時になりましたらご参加ください。
説明会への参加が難しい場合、システム上で説明会動画をご視聴頂くことも可能です。
そのままシステム上から利用申請をお願いします。
会社名義にする方法
①今住んでいる物件を会社名義に変更する方法と、②引越のタイミングで最初から会社名義に変更する方法、の2つがあります。
同居人名義の物件の場合の利用可否
一般的には、戸籍上のご家族名義かつご自身がお住まいの物件であればご利用が可能です。制度利用後は皆様が窓口になっていただくのが条件です。
但し、会社によって異なるので、自社の福利厚生賃貸規程をご確認ください
適用不可の物件
全体の物件のうち2〜3%は会社契約が不可です。
また、物件の審査の過程で会社契約が不可であることがわかるケースもあります。
そのため、新規契約の際は会社契約が可能な物件に絞って部屋探しをして頂くことをおすすめします。
また、以下のような物件は制度適用ができないです。
- 海外家主の物件
- マンスリー・ウィークリーマンション等の短期契約の物件
- 賃貸借契約を締結していない物件(一部のシェアハウス物件等)
給与減額について
労働契約法第8条〜10条に沿って、皆様の希望制かつ合意した上で、家賃の70%分を社宅で支給しているという建付けで給与を減額します。
既存の基本給や手当の変更はなく、調整給等の別項目で減額処理がされます。
システムで利用申請を頂く際に、同意書に合意頂く流れとなります。
給与減額の対象
■毎月の支払い
- 家賃や共益費/管理費が70%の給与減額の対象です
- 駐車場・駐輪場代、安心サポートサービス、電気・ガス料金、町会費等の費用は全額給与控除(天引き)で、給与減額の対象にはならないです。
■初期費用、更新費用、退去費用等のスポット費用
- 全額給与控除(天引き)で、給与減額の対象にはならないです。
- ※または直接不動産会社へ支払い
- そのため、スポット費用はメリットの対象になりません。
利用中の給与減額金額の変更
原則制度利用中に限度額変更はできかねます。
家賃額(一部給与額)で減額割合を設定しておりますので、例えば給与額があがった場合、下がった場合に変更できる場合がございます。
手取りが上がる仕組み
皆様の希望制かつ合意した上で、家賃の70%分を社宅で支給しているという建付けで給与を減額します。
既存の基本給や手当の変更はなく、調整給等の別項目で減額処理がされます。
減額されることによって額面が下がり、社会保険料や税金が下がり皆さんの手取りがアップします。
社保・税金が下がるスケジュール
- 所得税は1ヶ月目から下がります。
- 社会保険料は4ヶ月〜5ヶ月目から下がります(社会保険の標準報酬月額の等級が2等級以上下がった場合。2等級未満の場合は定時改定のタイミングである4月〜6月の給与水準を確認して、8月9月以降に反映されます)
- 住民税は、翌年の6月以降に下がります。
メリットの金額
月収と家賃によってメリットの金額が異なります。
以下のサイトでご自身の月収と家賃をご入力頂き、シミュレーション結果をご確認ください。
https://employee.fukuri-kousei.shatoku.com/
※月収の内訳の内訳はわかればご入力ください(わからない場合は月収(額面の金額)のみで問題ないです)
※減額/天引き割合は、70%/30%でお願いします。シミュレーション結果がエラーになった場合のみ、割合を60%/40%、50%/50%と徐々に下げてください
デメリット一覧
- 将来受け取る年金額の低下可能性
- 毎月の厚生年金の支払額が減ることによって、将来受取年金が下がる可能性があります。
- 具体的には、毎月1,000円〜1,500円程度の影響なので、直近受け取る1万数千円を取るか、将来受け取る1,000円〜1,500円のどちらを選ぶかのご判断になります。
- 額面に連動した保険の一部低下
- 失業給付金、出産手当金、育児休業給付金。傷病手当金、介護休業給付金、労災等が、減額された金額の数%の影響が出ます。
- そのため、近々退職や出産等を検討している方はおすすめできません。
- 数年後に出産があるかもしれないとお考えの方は一旦利用し、1ヶ月前後で止められるので、本格的に検討するタイミングで止めるとデメリットになりづらい形にもなります。
- 傷病手当金や労災等は、保険をもらう可能性を個人的にご判断ください。
- 年収低下による影響
- 源泉徴収票に記載される年収金額は下がります(ただ、皆さんの実質的な負担が増えるわけではないのでご安心ください)
- 住宅ローンの与信は会社から収入証明書を発行頂くことで不利益になりづらいように対応します。また、弊社提携の住宅ローンの相談窓口サービスのiYell株式会社を経由して不利益にならない金融機関のご紹介が可能です。
- 転職時には、制度を利用頂いている点をお伝え頂ければ基本的には問題ございません。
注意点一覧
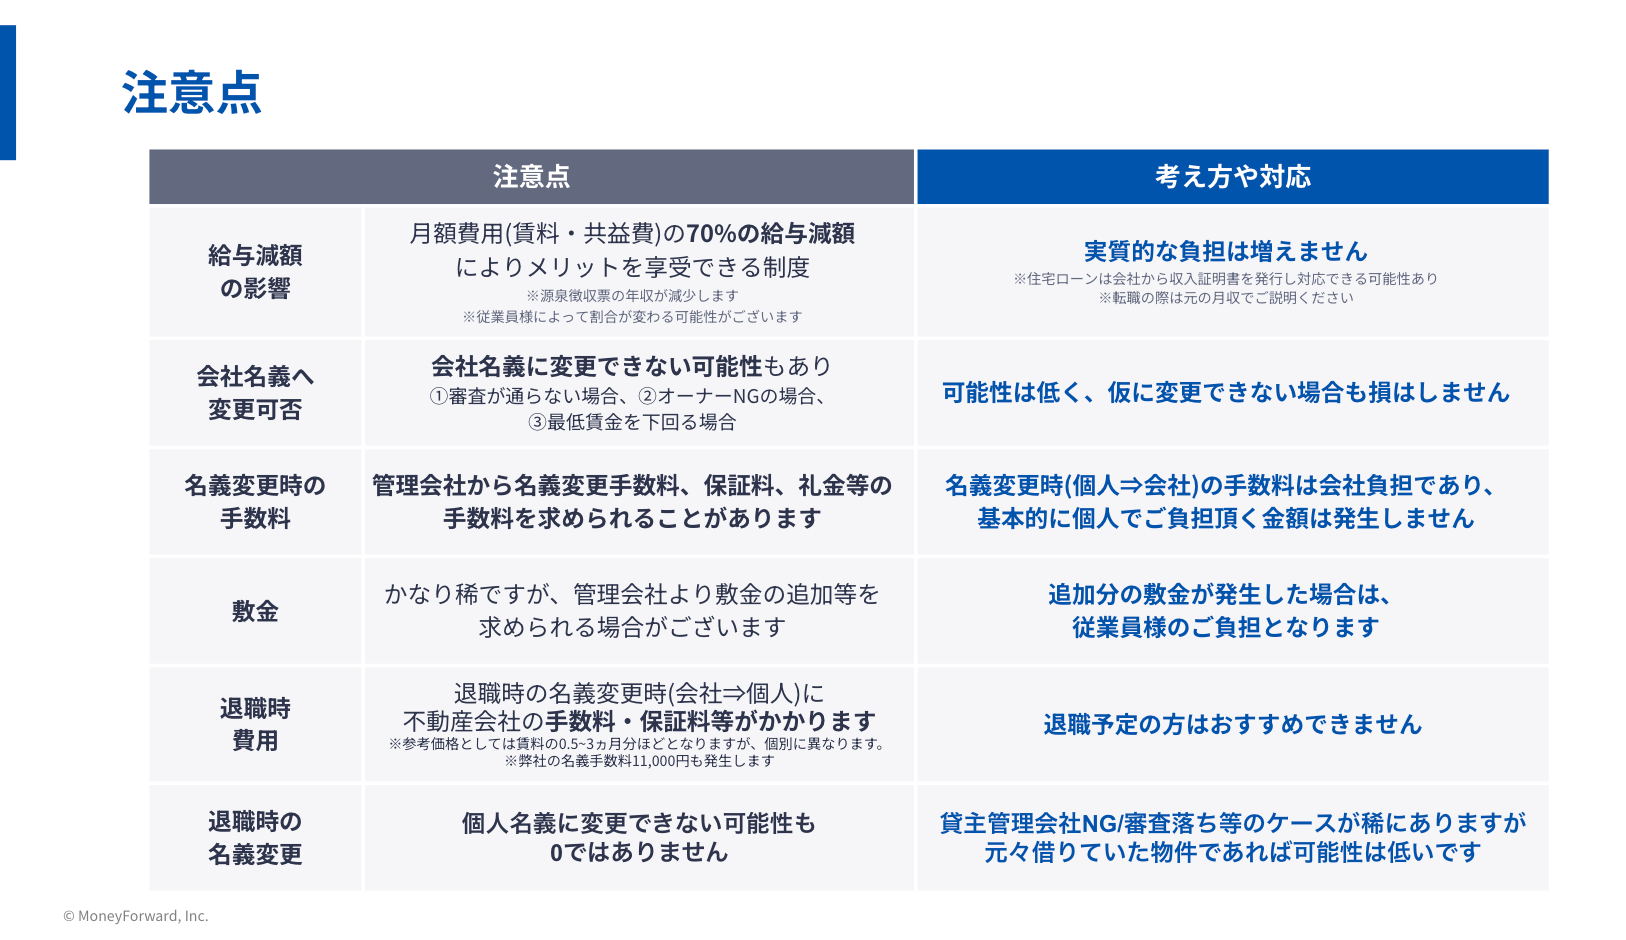
- 給与減額の影響
社宅で支給しているという建付けで合意の元、月給が家賃の70%分減額、つまり額面の金額を減らしてメリットが出る仕組みです- それに伴い、年収も下がるため、源泉徴収票に記載される年収金額は下がります。ただ、皆さんの実質的な負担が増えるわけではないのでご安心ください。
- 住宅ローンの与信は会社から収入証明書を発行頂くことで不利益になりにくいように出来る可能性があります。
- また、弊社提携の住宅ローンの相談窓口サービスのiYell株式会社を経由して不利益にならない金融機関のご紹介が可能です。
- 会社名義への変更可否
まれに制度のご利用自体が出来かねる場合があります- 名義変更時、契約の審査に通らない場合や管理会社またはオーナーNGの場合
- また最低賃金を下回ってしまう場合はご利用できない等
- 名義変更時の手数料
制度利用では基本的に皆様に追加でご負担頂く金額はありません
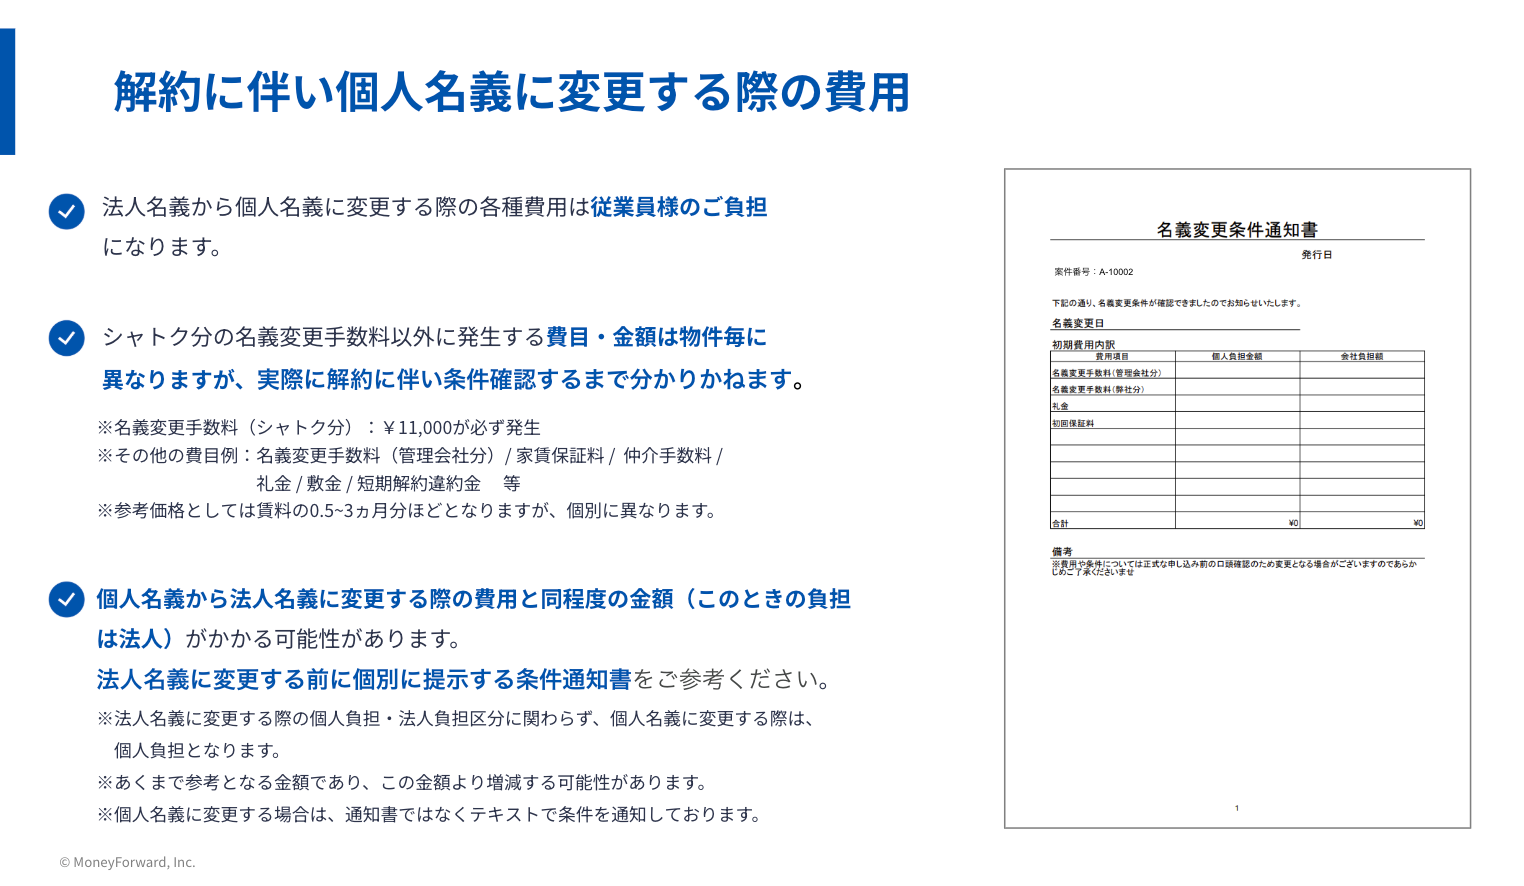
※法人様によっては規定で個人負担としている場合もあります- 名義変更時に、名義変更手数料や保証会社の初回保証料、(礼金 ※礼金が会社負担の場合のみ)が発生した場合でも、基本的に会社負担となります。
- ただし、まれに名義変更時に敷金を追加で預け入れることが求められる場合があります
- 退職時費用
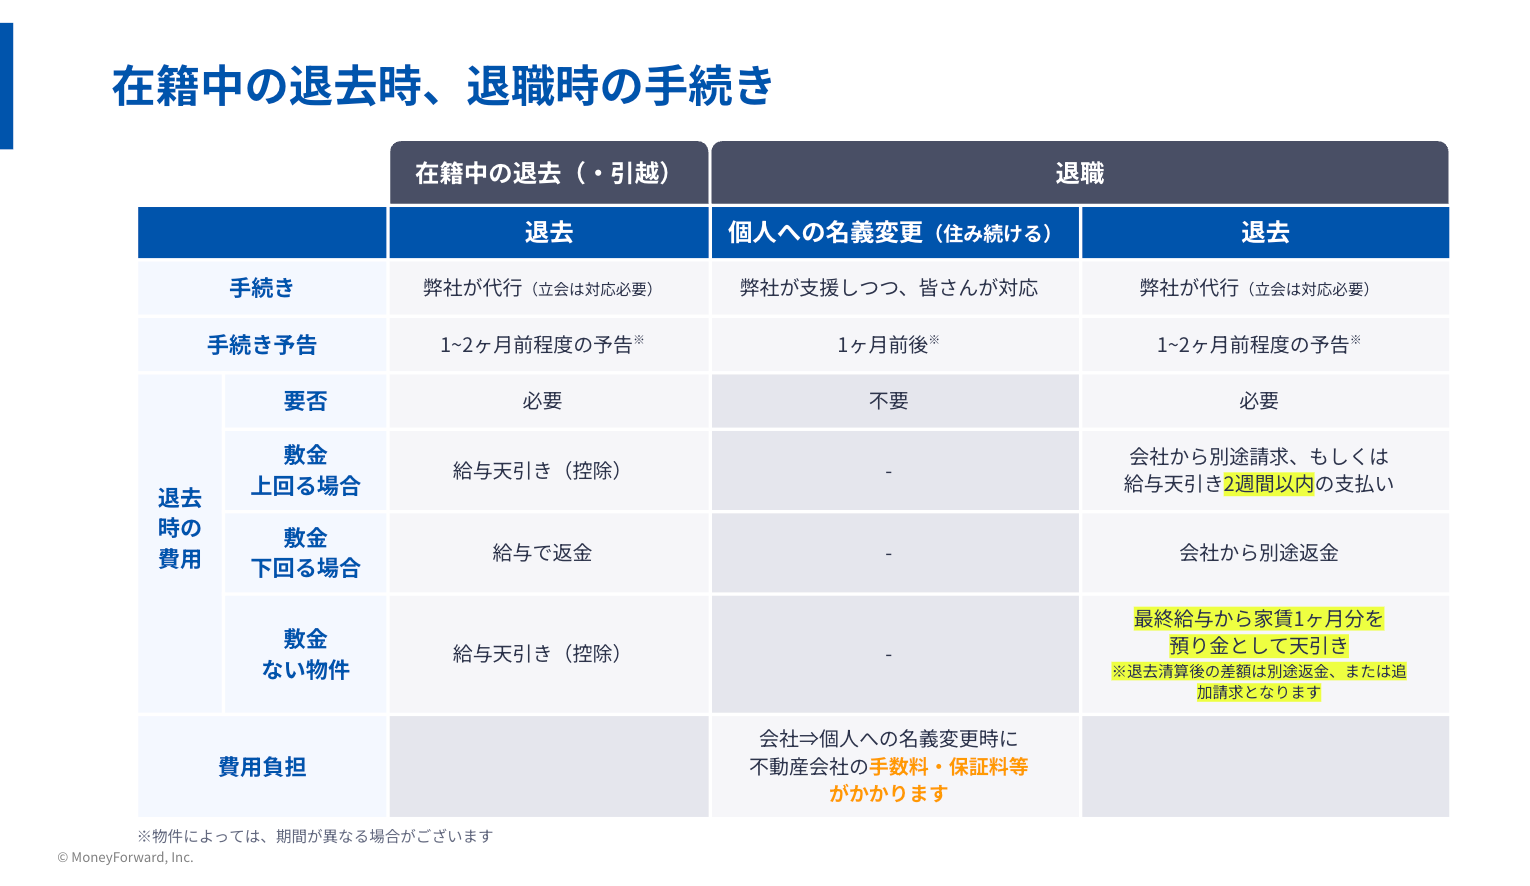
退職される場合でそのまま同じ物件に住み続けたい場合、契約名義を会社契約(法人名義)から、個人契約に戻す形となります- その際、名義変更の手数料が発生いたしますが、全額個人負担になります
- そのため退職を考えられている方は、制度利用におけるメリットよりも個人名義変更時の費用が上回る可能性があるため、本制度のご利用はお薦めしておりません
- 退職時の名義変更リスクについて
契約名義を個人に戻す際にも再度審査があり、審査が通らない場合は引越等が必要になる可能性も0ではありません- ただし、元々は皆さんが借りていた物件なので可能性は低いですがご認識ください。
- ただし、元々は皆さんが借りていた物件なので可能性は低いですがご認識ください。
- 会社名義への切り替えお手続きについて
手続き上、個人契約を解約、法人で再度新規契約となる場合があり、個人契約時の契約条件と変更になる場合がございます- その際、都度従業員様へご報告いたしますので内容をご確認ください